《非法集资案里,财务注定背锅吗》
吴一尘律师 - 2026-05-25 12:23:19 - 工作动态
“朱会计,你们公司涉嫌非法集资被查了,跟我们走一趟!”
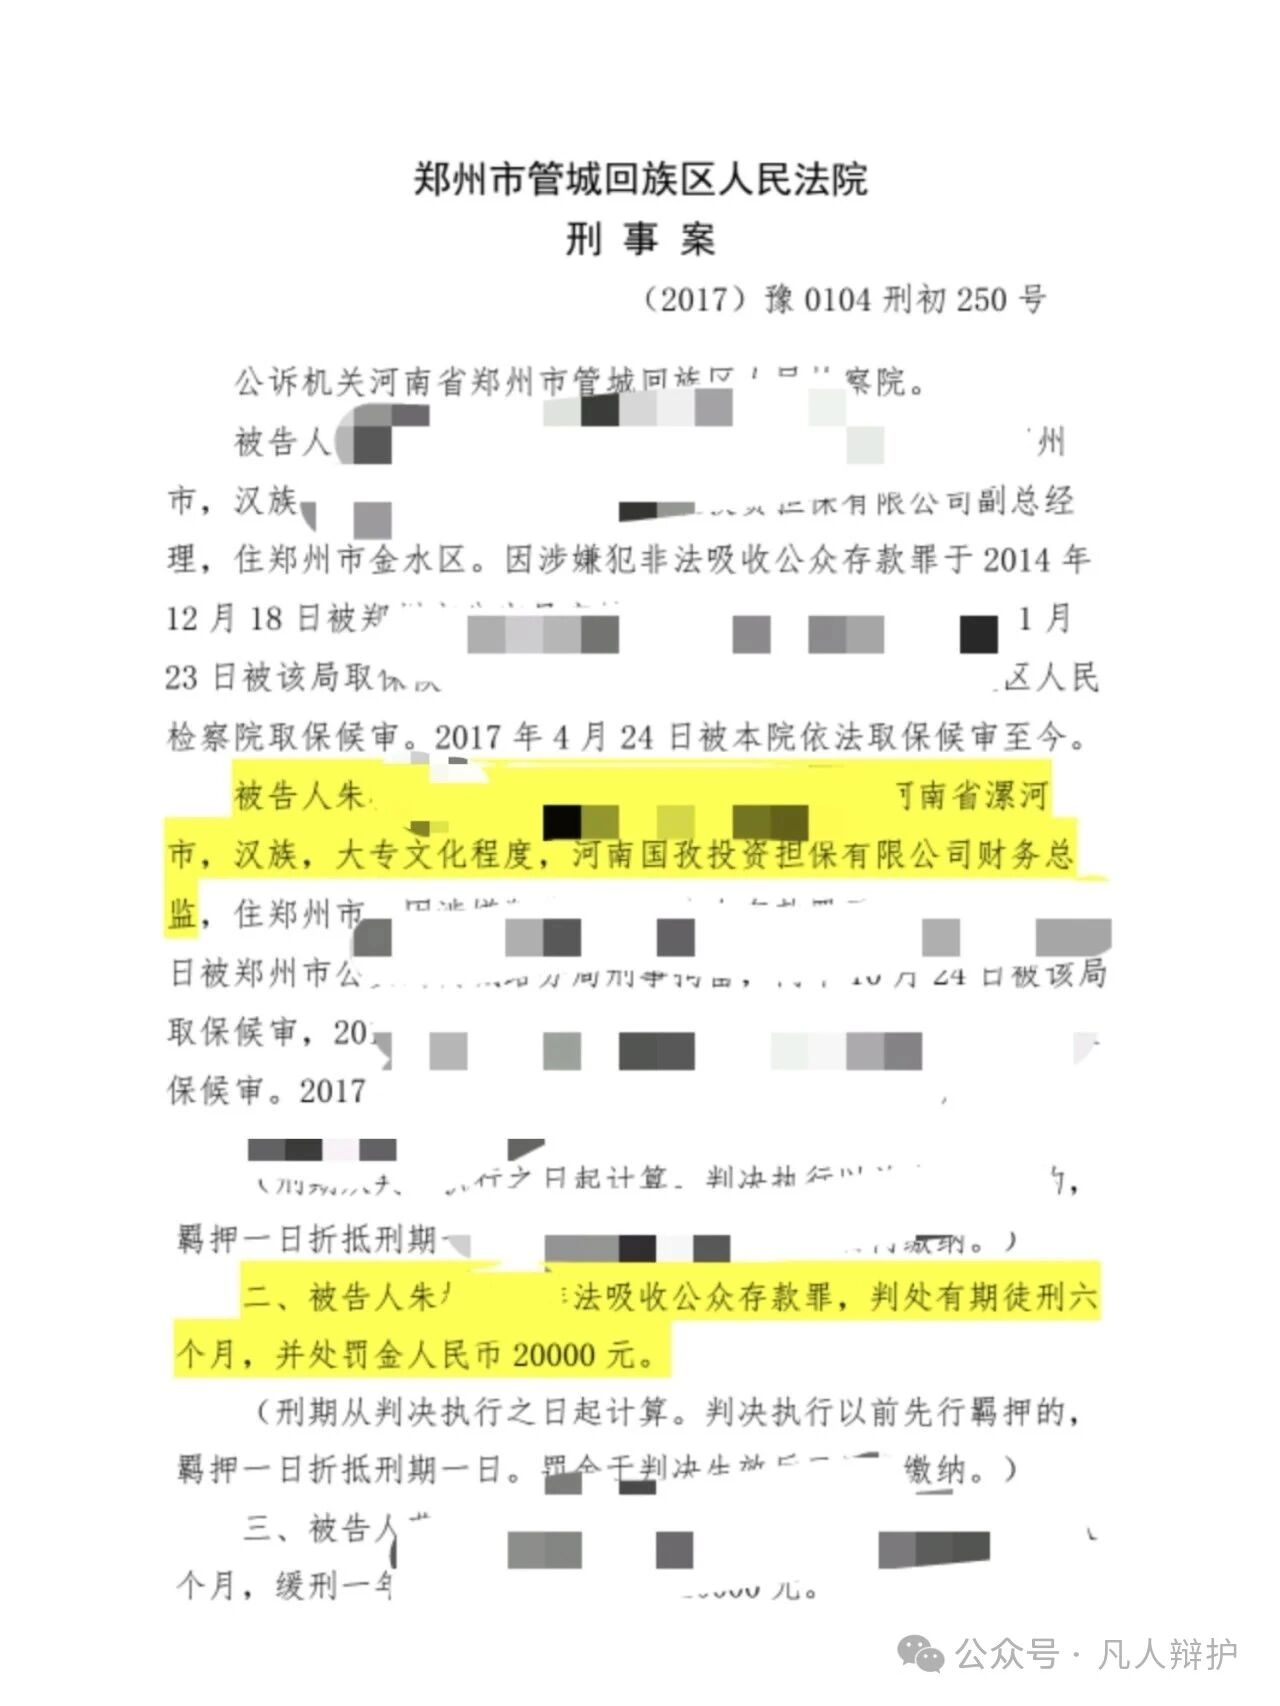
这句话足以让任何财务人员后背发凉。但2015年郑州那起轰动一时的非法集资案,却为财务人披上了一层意外的法律护甲——某投资担保公司非法吸储2.62亿爆雷,财务总监朱某最终仅被认定涉案金额260万。这2.5亿的差距背后,究竟藏着怎样的法律逻辑?
一、案情聚焦:退休返聘的财务踩了哪些雷?
朱某退休后被河南国孜担保公司返聘为“财务总监”,名头响亮,实际工作却限于千元以下报销审批、核对业务提成等基础事务。
公司暗中以高息理财为饵吸储2.62亿,朱某既未参与决策,也不清楚资金真实流向。然而,他因个人贪图提成,主动介绍老同事投入261万元。最终,法院仅认定这260万为其涉案金额。
更值得注意的是,实际经手资金的出纳孙某、管理合同的会计张某,全程仅作为证人出庭。法律在此划出清晰红线:岗位职责本身不等于犯罪共谋,纯粹履行财务核算职能者,并非天然成为非法集资的共犯。
案例索引:(2017)豫0104刑初250号
二、财务人员的三大法律“护身符
1、责任主义铁律:“谁的行为谁负责”
刑法核心原则之一便是“责任自负,反对株连”。最高法明确:非法吸收的金额,应严格限定于行为人自身直接实施吸收的部分。朱某若仅履行会计职责而未参与吸储,本可全身而退。实务警示:部分司法机关近年来存在扩大化倾向,将财务人员对资金流转的常规操作直接推定为“帮助行为”入罪,辩护难度显著提升。
2、罪责刑相适应:“小过不能重判”
若让朱某承担2.62亿的全部责任,将导致法律逻辑崩塌:其实际造成的260万危害与2.62亿的后果面临相似的刑罚。这无异于鼓励极端行为。2015年河南公检法联合意见强调:财务人员定罪需严格把握“明知且提供实质性吸储帮助”这一核心要件,确保刑罚精准匹配其个人罪责。
3、风险降低理论:“规范履职反成保护盾”
法律上有个有趣的说法:如果你的行为降低了风险,就不算犯罪。比如你看到广告牌要砸人,推开他导致轻伤,这是见义勇为。财务严格管钱,其实是在降低客户损失风险。就像朱某要是把公司账本做得清清楚楚,反而能帮警察查清资金去向,这种行为不仅不犯罪,还可能构成立功。
三、财务人员避坑指南:这些红线不能碰
▶ 拒绝成为“业务型财务”
朱某的260万责任,根源在于其亲自下场拉存款。财务人员务必与吸储核心行为切割:不参与签署理财合同、不核算或发放吸储业务提成、不向客户进行任何形式的募资推介或承诺。实务惨痛教训:某P2P案中财务仅负责转交客户投资款至老板账户,即被认定为资金转移的关键帮助者而入罪。
▶会议记录慎之又慎
当老板在会议上提出“开展高息理财”等敏感议题,财务人员需极度警惕:不在会议纪要中书写任何可能被解读为“赞同决策”或“参与策划”的内容。某私募基金案中,财务总监仅在融资会议上评价“该利率设计对客户有吸引力”,即被认定为对非法模式的认可和支持,最终被列为共犯。
▶远离核心“罪证”文件
客户投资明细、资金来源台账、资金池运作记录等敏感文件,除非有经书面确认的、岗位职责必需的保管指令,否则坚决不主动接触、不经手、不保管。上海某案鲜明对比:出纳因保管客户储蓄清单被判刑三年;仅负责记账、不接触核心资料的会计则未被追究。
四、构筑职场“证据防火墙”
① 审批流程留痕铁证
所有涉及资金支付的单据(报销单、付款申请等),坚持要求最终审批权人(如老板、业务负责人)签署明确意见(如“同意支付”);财务审核环节只签“已核票据真实性/合规性”或“已核金额”,避免签署带有决策性质的“同意”字样。
② 敏感指令合法存证
当接到老板“将投资款暂存你个人账户”等高风险口头指令时,在办公场所内,可进行清晰确认式录音:“王总,您刚指示我把今天收到的100万客户投资款转入我的个人银行卡过渡,是这样吗?”——录音核心在于锁定指令来源及具体内容。
③引入外部合规“体检”
每年投入少量预算聘请专业律师审查经手的关键合同、制度文件。某上市公司财务总监即因律师发现其负责对接的《财务顾问协议》中隐含违规募资条款,及时抽身避险,成功躲过后续刑事追查。
吴一尘 律师
吴一尘,北京华让律师事务所创始合伙人/执业律师、刑事团队负责人,司法部死刑复核专家库律师,北京律协财税委员会委员。专注经济犯罪、网络犯罪及涉企刑事案件辩护。
坚持以事实和证据为基础,重点围绕资金往来、涉案金额、岗位职责、电子数据及个人刑事责任开展审查,结合案件不同阶段制定有针对性的辩护方案。
注重与当事人及家属的充分沟通,以专业能力和务实态度处理每一起案件,尽最大努力争取有利结果,让当事人和家属的信任与付出更有价值。
全国咨询热线
微信咨询